Koperasi Simpan Pinjam Tiga Belas Pilar
MCASH — GAJIAN LEBIH AWAL
Solusi Cashflow Karyawan
Badan Hukum AHU-0004092.AH.01.29.TAHUN 2026 · KBLI 64141
Daftar Isi
HAL
MCASH adalah sistem elektronik milik KOPERASI SIMPAN PINJAM TIGA BELAS PILAR — koperasi yang melayani anggotanya, yaitu para pekerja dari perusahaan yang telah bekerja sama dengan kami. MCASH bukan layanan pinjaman untuk masyarakat umum. Seseorang hanya dapat mengajukan setelah perusahaan tempatnya bekerja menjadi mitra dan yang bersangkutan terdaftar sebagai anggota. Karena itu setiap peminjam punya penghasilan yang jelas, atasan yang mengenalnya, dan tanggal gajian yang pasti — dan kebutuhan mendesak tidak lagi harus menunggu tanggal muda.
01 · Sekilas
Pengembalian pinjaman dilakukan melalui pemotongan gaji oleh perusahaan mitra, berdasarkan surat kuasa pemotongan gaji yang ditandatangani sendiri oleh anggotanya sebelum pengajuan diproses. Anggota juga dapat membayar sendiri kapan saja — melunasi lebih awal tidak dikenai denda, dan jasa pinjamannya justru lebih kecil.
Seluruh biaya yang dikenakan — jasa pinjaman dan biaya administrasi — ditampilkan dalam nominal rupiah sebelum anggota menekan tombol kirim: berapa potongannya, berapa uang yang diterima, dan berapa yang harus dikembalikan. Tidak ada biaya yang baru muncul belakangan.
HAL
02 · Latar Belakang
Kebutuhan mendesak tidak pernah menunggu tanggal muda. Selama ini pilihan yang tersedia bagi karyawan justru yang paling mahal — dan akibatnya sampai juga ke meja perusahaan.
“Karyawan tenang, perusahaan tidak terganggu, dan uangnya tetap di jalur yang tercatat.”
HAL
03 · Visi & Arah Pengembangan
Penguatan sistem, pembakuan layanan, infrastruktur teknologi, dan jaringan perusahaan mitra pertama.
Perluasan wilayah dan kemitraan antar-koperasi.
Pengembangan solusi finansial lanjutan bagi anggota.
Perluasan cakupan operasional hingga tingkat nasional.
Menjadi ekosistem solusi finansial karyawan yang terpercaya dan inklusif.
Tahapan di atas adalah arah kerja, bukan janji hasil. Setiap tahap baru dijalankan setelah tahap sebelumnya benar-benar berjalan dan tercatat.
HAL
04 · Cara Kerja
Perusahaan mendaftar, lalu para pekerjanya didaftarkan sebagai anggota koperasi. Biaya pendaftaran keanggotaan berlaku satu tahun dan ditalangi perusahaan.
Diajukan dari aplikasi. Sebelum tombol kirim ditekan, anggota sudah melihat angkanya: berapa potongannya, berapa uang yang diterima, dan berapa total yang harus dikembalikan.
Dana masuk ke rekening anggota. Pelunasan bisa dibayar sendiri kapan saja, atau lewat pemotongan gaji sesuai surat kuasa yang sudah ditandatangani.
Sebelum pengajuan diproses, anggota membaca dan menyetujui dua naskah terpisah: Syarat & Ketentuan, dan Surat Kuasa Pemotongan Gaji. Keduanya sengaja tidak disatukan — satu klik “setuju” tidak boleh menutupi pemberian kuasa memotong gaji seseorang. Naskahnya memuat angka sungguhan, bukan titik-titik kosong, dan salinannya tersimpan bersama pengajuannya.
Nominal tagihan dihitung satu kali di server dan dikirim sudah jadi ke aplikasi. Tidak ada dua jawaban untuk satu pertanyaan uang.
Tarif yang berlaku saat anggota mengajukan disimpan bersama pengajuannya. Perubahan tarif kemudian tidak menyentuh pinjaman yang sedang berjalan.
Buku besar berpasangan, riwayat persetujuan, dan catatan audit — supaya pertanyaan “dulu siapa yang memutuskan?” selalu punya jawaban.
HAL
05 · Untuk Karyawan
Gaji datang setiap bulan. Kebutuhan bisa datang kapan saja. MCASH membantu anggota mendapatkan akses dana yang terstruktur dan tercatat ketika kebutuhan muncul sebelum tanggal gajian — tanpa harus menghadap siapa pun dan tanpa harus mencari pinjaman berbunga harian.
HAL
06 · Untuk Perusahaan Mitra
Dana talangan berasal dari koperasi, bukan dari kas perusahaan. Perusahaan tidak perlu lagi menyediakan uang kasbon, dan tidak ada uang perusahaan yang tertahan di tangan karyawan sampai tanggal gajian tiba.
Kebutuhan mendesak tidak lagi menunggu tanggal muda — diajukan dari HP, tanpa harus menghadap siapa pun.
Tidak ada penalti pelunasan dipercepat. Melunasi lebih awal justru membuat jasanya lebih kecil.
Berdasarkan surat kuasa yang ditandatangani karyawannya sendiri. HRD menerima rekap menjelang gajian — termasuk yang sudah lunas, supaya tidak ada potongan ganda.
Perusahaan mitra menerima bagian dari jasa pinjaman anggotanya, terbit dua kali dalam satu siklus: saat pencairan dan saat pelunasan. Tercatat dan bisa ditarik dari dashboard.
HAL
07 · Target Pasar & Sektor
Satu solusi, beragam lingkungan kerja. Yang dibutuhkan sebuah perusahaan untuk menjadi mitra hanyalah karyawan tetap dengan tanggal gajian yang pasti — bukan bidang usaha tertentu.
“Satu solusi, beragam lingkungan kerja — yang disamakan bukan jenis usahanya, melainkan cara menggajinya.”
HAL
08 · Jasa Pinjaman
Satu bulan dibagi menjadi tiga siklus, masing-masing sepuluh hari. Jasa pinjaman bertambah di tiap pergantian siklus, lalu berhenti. Tidak ada denda keterlambatan terpisah — yang naik hanya tingkat jasanya, sampai batas itu saja. Seluruhnya 12% dalam satu bulan.
| Dilunasi | Tahap Ini | Total | Contoh Rp1.000.000 |
|---|---|---|---|
| Hari 1 – 10 | 3% | 3% | Rp1.000.000 |
| Hari 11 – 20 | +3% | 6% | Rp1.030.000 |
| Hari 21 ke atas | +6% | 12% | Rp1.090.000 |
Jasa sepuluh hari pertama diambil di awal sebagai jaminan. Karena itu, bila dilunasi dalam sepuluh hari, yang dikembalikan tepat sebesar pokok pinjamannya. Belum sanggup melunasi pokok? Pada hari ke-11 sampai ke-20 anggota boleh membayar jasanya saja — pokok pinjaman tetap utuh dan berjalan ke rentang berikutnya.
Pertama, jasa pinjaman anggota — bertingkat sesuai jangka waktu pengembalian dan ditampilkan terbuka sebelum pengajuan disetujui, dalam nominal rupiah. Kedua, biaya pendaftaran keanggotaan yang berlaku satu tahun dan ditalangi perusahaan mitra untuk seluruh pekerjanya. Komisi sales berasal dari biaya pendaftaran itu — bukan dari jasa pinjaman.
HAL
09 · Isi Sistem
MCASH terdiri atas dashboard untuk pengurus koperasi dan perusahaan mitra, serta aplikasi telepon genggam untuk anggota, sales, investor, dan pengelola mitra.
“Aplikasi tidak pernah menghitung uang sendiri. Seluruh nominal dikirim sudah jadi dari server, supaya tidak ada dua jawaban untuk satu pertanyaan uang.”
HAL
10 · Legalitas & Perizinan
| Nama badan hukum | KOPERASI SIMPAN PINJAM TIGA BELAS PILAR |
| Bentuk / jenis | Primer Nasional · Simpan Pinjam · Konvensional |
| Wilayah keanggotaan | Lintas Provinsi |
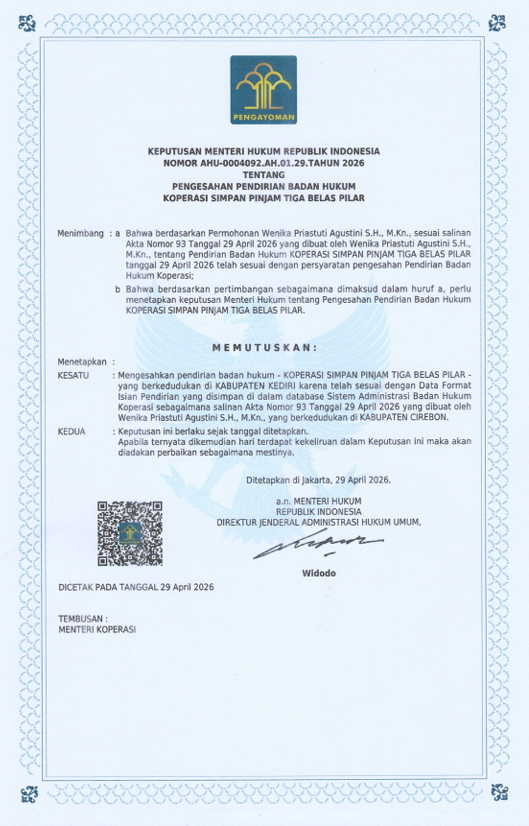
| SK Pengesahan Badan Hukum | AHU-0004092.AH.01.29.TAHUN 2026 29 April 2026 — Kemenkumham RI |
| Akta Pendirian | Nomor 93, 29 April 2026 Notaris Wenika Priastuti Agustini, S.H., M.Kn. |
| NIK Koperasi (Kemenkop) | 3506250130082 |
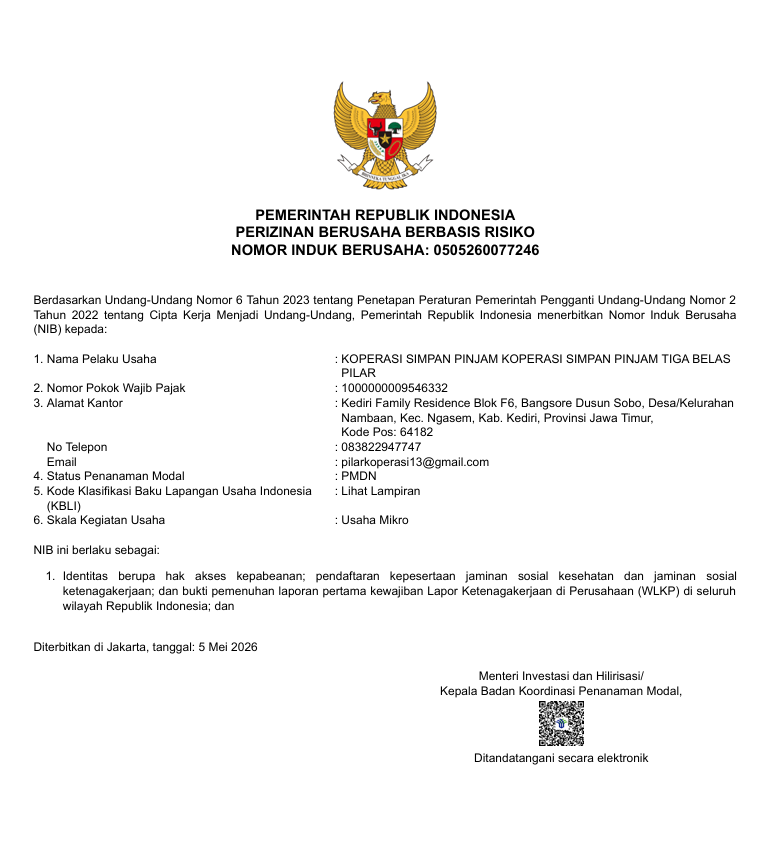
| NIB | 0505260077246 Terbit 5 Mei 2026 |
| KBLI | 64141 — Koperasi Simpan Pinjam Primer |
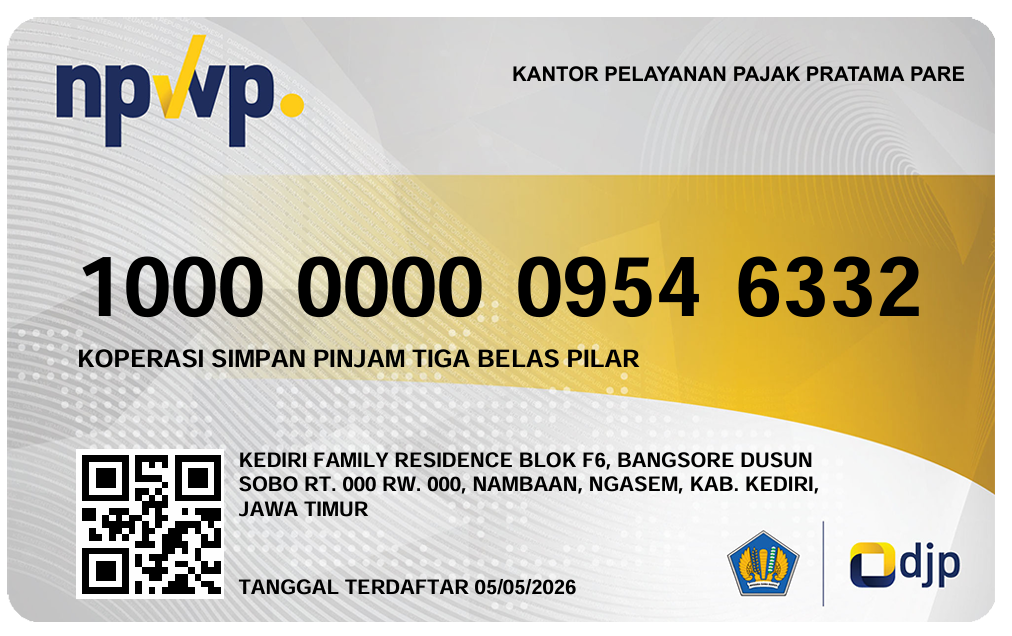
| NPWP | 1000000009546332 KPP Pratama Pare |
| TDPSE Komdigi | 029568.01/DJAI.PSE/09/2026 |
| SPPL | Terbit 3 September 2026 |
Terdaftar sebagai Penyelenggara Sistem Elektronik Lingkup Privat pada Kementerian Komunikasi dan Digital RI.
Diawasi Kementerian Koperasi RI — sesuai bentuk badan hukum koperasi simpan pinjam (KBLI 64141).
Pemenuhan persyaratan Izin Usaha Simpan Pinjam untuk KBLI 64141 sedang berjalan melalui sistem OSS, sebagaimana tercantum pada lampiran NIB.
Kantor koperasi di Kediri, Jawa Timur — alamat yang tercantum pada seluruh dokumen di sebelah kiri.
HAL
11 · Keamanan & Data Pribadi
MCASH menyimpan NIK, foto wajah, dan data penghasilan. Ketiganya tergolong data pribadi bersifat spesifik menurut UU 27/2022 tentang Pelindungan Data Pribadi, sehingga kewajiban pengamanannya lebih tinggi daripada data biasa.
Kebijakan Privasi dan Syarat & Ketentuan lengkap terbuka tanpa perlu masuk di mcash.co.id/kebijakan-privasi dan mcash.co.id/syarat-ketentuan.
HAL
12 · Kantor & Kontak
Pendaftaran perusahaan mitra terbuka dan tidak dipungut biaya. Kelengkapan usaha dapat dilengkapi menyusul dari dashboard.
mcash.co.id/daftar-mitraHAL
Bagian Dua
Skema permodalan, cara imbal hasil dihitung, dan kapan modal yang ditempatkan kembali seluruhnya.
13 · Skema Investor — Bentuk Pertama
Modal yang ditempatkan dipakai membiayai pinjaman anggota. Imbal hasilnya 2%, dan yang menjadi dasarnya bukan seluruh modal yang disetor, melainkan dana yang benar-benar tersalurkan menjadi pinjaman.
Permintaan penarikan diproses maksimal 1×24 jam. Modal yang sedang tersalur menjadi pinjaman menunggu pinjaman itu lunas lebih dulu.
Investor menempatkan Rp1.000.000.000. Pada satu bulan berjalan, dana yang benar-benar tersalurkan menjadi pinjaman anggota baru Rp200.000.000. Imbal hasil yang terbit = 2% × Rp200.000.000 = Rp4.000.000 — bukan 2% dari satu miliar. Sisa Rp800.000.000 tetap utuh sebagai modal, siap dipakai pada penyaluran berikutnya, dan boleh ditarik kembali.
Yang menentukan cepat-lambatnya bukan tarifnya, melainkan berapa banyak modal yang benar-benar terpakai. Tabel memakai modal Rp1 miliar, perputaran satu siklus per bulan.
| Dana tersalurkan | Imbal hasil / bulan | Setahun | Modal kembali |
|---|---|---|---|
| Rp200 juta (20%) | Rp4.000.000 | Rp48.000.000 | ± 21 tahun |
| Rp500 juta (50%) | Rp10.000.000 | Rp120.000.000 | ± 8 tahun 4 bulan |
| Rp1 miliar (100%) | Rp20.000.000 | Rp240.000.000 | ± 4 tahun 2 bulan |
Modal tetap milik investor — di pembukuan koperasi ia dicatat sebagai kewajiban, bukan pendapatan. Kolom “modal kembali” berarti kapan imbal hasil yang diterima setara dengan modal yang ditempatkan; modalnya sendiri tidak ikut habis. Tingkat penyaluran ditampilkan terbuka di dashboard investor.
HAL
14 · Skema Investor — Bentuk Kedua
Investor Kota tidak membiayai pinjaman satu per satu. Ia menempatkan modal untuk membuka satu kota, lalu menerima 45% dari laba bersih kota itu — yaitu sesudah seluruh biaya kota dipotong.
Terbatas per kota, dan hanya dibuka sebelum cabang kota itu beroperasi.
Pendapatan kota Rp82.000.000 sebulan. Dipotong komisi mitra Rp12 jt, komisi sales Rp3 jt, imbal hasil Investor Flat Rp20 jt, dan biaya kantor Rp25 jt — laba bersih Rp22.000.000. Bagian Investor Kota 45% = Rp9.900.000, dibagi RATA; bila ada tiga orang, masing-masing Rp3.300.000.
1. Dibagi rata, bukan sebanding setoran. Besar setoran tidak mengubah besar bagian — karena itu jumlahnya per kota dibatasi dan ditutup saat cabang buka.
2. Bulan merugi tidak dibagi, dan kerugiannya tidak dibebankan kepada investor.
3. Angka pembentuk labanya dibekukan saat pembagian dihitung, jadi laporan bulan lalu tidak berubah walaupun ada pencatatan susulan.
HAL
Lampiran A · Dokumen Resmi

HAL
Lampiran B · Dokumen Resmi
HAL
Lampiran C · Dokumen Resmi
HAL
Lampiran D · Dokumen Resmi

NIK Koperasi
3506250130082
Salinan lengkap seluruh dokumen — beserta Akta Pendirian Nomor 93, SPPL, dan Pernyataan Mandiri OSS — dapat diminta kepada pengurus koperasi.
HAL